Financiamento energia solar: como calcular a parcela contra a economia na conta de luz e o que conferir no contrato

Financiamento energia solar compensa quando a parcela é igual ou menor do que a economia mensal na conta de luz e o custo total do contrato cabe no seu orçamento. A conta é simples: parcela menos economia. Antes de assinar, compare o CET das propostas e confira o que está incluso no valor financiado.
Financiamento de energia solar vale a pena? A regra de bolso
Financiar o sistema vale a pena quando a parcela é igual ou menor do que a economia que a energia solar gera na sua conta de luz, e quando o custo total do contrato cabe no seu orçamento. Se a parcela é maior que a economia, você paga a diferença do bolso durante o financiamento; isso pode ser aceitável, mas precisa ser uma decisão consciente e não uma surpresa.
Para estimar o valor do sistema antes de simular a parcela, use a calculadora de energia solar.
A pergunta que decide tudo é simples: parcela menos economia mensal. Se o resultado é zero ou negativo (a economia cobre a parcela), o sistema se paga sozinho e, ao fim do contrato, a economia passa a ser sua por inteiro. Se o resultado é positivo, o financiamento está custando dinheiro novo todo mês. Este guia traz a conta para você repetir com os seus números e a lista do que conferir antes de assinar. Para entender o tamanho do investimento, comece por quanto custa energia solar.
Como a conta funciona: a parcela contra a economia
A conta tem três números: o valor financiado, a taxa de juros mensal e o prazo em meses. Com eles, a parcela fixa de um financiamento em parcelas iguais sai da fórmula abaixo, e você compara essa parcela com a economia mensal estimada na conta de luz.
A fórmula da parcela (a chamada tabela Price, de parcelas iguais) é:
Parcela = V × i ÷ (1 − (1 + i)−n), em que V é o valor financiado, i é a taxa mensal (1,5% vira 0,015) e n é o número de parcelas.
Você não precisa fazer à mão: qualquer planilha tem a função PGTO, e muitos bancos têm simulador. O que importa é entender o que muda cada número:
- Valor financiado (V): quanto maior a entrada que você paga, menor o V e menor a parcela.
- Taxa (i): é o que mais pesa no total pago. Pequenas diferenças na taxa mensal viram milhares de reais ao longo de anos.
- Prazo (n): prazo maior reduz a parcela, mas aumenta o total de juros. É a armadilha de “a parcela cabe” sem olhar o total.
Do outro lado da conta fica a economia mensal. Ela vem da diferença entre a sua fatura de hoje e a fatura esperada depois do sistema, lembrando que a conta não zera: sobra o custo de disponibilidade e, nos sistemas novos, parte do uso da rede (o Fio B, explicado em Lei 14.300 e a taxação do sol). Use na conta a economia líquida, e não o valor da fatura inteira.
Tabela de exemplos: parcela e saldo mensal com taxas hipotéticas
A tabela abaixo mostra como a parcela e o saldo mensal mudam com a taxa e o prazo, num sistema de R$ 16.000 que corta R$ 350 por mês da conta. Os três percentuais de taxa são hipóteses de cálculo, e não taxas de banco ou de qualquer instituição: servem para você ver o efeito de cada variável. Os R$ 16.000 estão dentro da faixa de referência de mercado para um sistema residencial (veja a faixa em quanto custa energia solar) e os R$ 350 de economia são o mesmo exemplo ilustrativo daquele guia, sem entrada.
| Taxa hipotética | Prazo | Parcela | Saldo mensal (economia − parcela) | Total pago |
|---|---|---|---|---|
| 1,0% ao mês | 36 meses | R$ 531 | − R$ 181 | R$ 19.131 |
| 1,0% ao mês | 60 meses | R$ 356 | − R$ 6 | R$ 21.355 |
| 1,0% ao mês | 84 meses | R$ 282 | + R$ 68 | R$ 23.725 |
| 1,5% ao mês | 36 meses | R$ 578 | − R$ 228 | R$ 20.824 |
| 1,5% ao mês | 60 meses | R$ 406 | − R$ 56 | R$ 24.378 |
| 1,5% ao mês | 84 meses | R$ 336 | + R$ 14 | R$ 28.248 |
| 2,0% ao mês | 36 meses | R$ 628 | − R$ 278 | R$ 22.598 |
| 2,0% ao mês | 60 meses | R$ 460 | − R$ 110 | R$ 27.617 |
| 2,0% ao mês | 84 meses | R$ 395 | − R$ 45 | R$ 33.164 |
Valores calculados com a fórmula acima, arredondados, sem entrada, tarifas ou seguro. Taxas hipotéticas: não são oferta nem taxa de nenhum banco. Saldo negativo = a economia cobre a parcela; positivo = você completa do bolso.
Repare no que a tabela mostra. Com a mesma taxa, esticar o prazo de 36 para 84 meses derruba a parcela, mas o total pago sobe bastante. E, com a taxa mais alta, o prazo longo deixa de compensar. A conta que importa é a sua: troque V, i, n e a economia pelos seus números e veja o saldo.
O que ninguém te conta: a conta tem duas leituras
Existem duas formas honestas de olhar o financiamento, e elas dão respostas diferentes: o fluxo de caixa mensal e o custo total. O fluxo de caixa diz se o mês fecha; o custo total diz quanto o crédito te custou no fim. Olhar só um deles leva a decisões ruins.
- Fluxo de caixa: parcela menor ou igual à economia significa que o sistema não pesa no orçamento. É o critério de quem quer instalar já e preservar o caixa.
- Custo total: compare o total pago com o preço à vista. No exemplo, 1,5% ao mês em 60 meses leva R$ 16.000 a R$ 24.378: a diferença de R$ 8.378 é o preço de ter o sistema agora.
- Tempo até virar lucro: some o que você economiza depois que a parcela acaba. Um sistema solar segue gerando por muitos anos, e é essa fase pós-parcela que faz o financiamento compensar. Veja o raciocínio de retorno em payback.
Uma regra que ajuda: se você tem o dinheiro e ele rende menos do que o custo do crédito, pagar à vista (ou dar a maior entrada possível) costuma sair melhor. Se o dinheiro tem outro destino importante, financiar com parcela que a economia cobre é uma escolha razoável.
O que conferir no contrato antes de assinar
Antes de assinar, confirme por escrito o CET, o prazo e a carência, os seguros embutidos e exatamente o que está incluso no valor financiado. É o contrato, e não o anúncio, que vale: a taxa “de vitrine” raramente é o custo final.
O Custo Efetivo Total (CET) é o número que permite comparar ofertas. Pela Resolução CMN nº 4.881/2020 do Banco Central, o cálculo do CET considera amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação, e a instituição deve informá-lo, com o demonstrativo de cálculo, antes da contratação. Isso vale para pessoas físicas e para micro e pequenas empresas. Leia a norma em Resolução CMN nº 4.881/2020 (Banco Central). Se a proposta só fala em “taxa a partir de”, peça o CET por escrito.
Use esta lista na hora de comparar propostas:
- CET anual e o demonstrativo de cálculo: compare sempre CET com CET, nunca taxa de juros com taxa de juros.
- Prazo total e valor de cada parcela, com a data do primeiro vencimento.
- Carência: se existe, se os juros correm durante ela e como isso entra no saldo devedor.
- Seguros e tarifas embutidos (de vida, da operação, de abertura de crédito): o que é obrigatório e o que pode ser recusado.
- Taxa fixa ou variável: numa taxa atrelada a índice, a parcela pode mudar no meio do contrato.
- Amortização antecipada: como funciona o pagamento adiantado e se há desconto de juros.
- Garantia exigida: se o sistema, o imóvel ou outro bem fica em garantia.
- Multa e encargos por atraso, para saber o risco de um mês apertado.
O que precisa estar incluso no valor financiado
O valor financiado deve cobrir o sistema pronto e funcionando, e não só os equipamentos. Se o contrato financia painéis e inversor, mas deixa instalação e papelada de fora, você vai precisar de dinheiro extra e o fluxo de caixa que você calculou deixa de valer.
Peça que a proposta liste item por item, no mesmo critério de como escolher a empresa de energia solar:
- Painéis, inversor e estrutura de fixação, com marca e garantia especificadas.
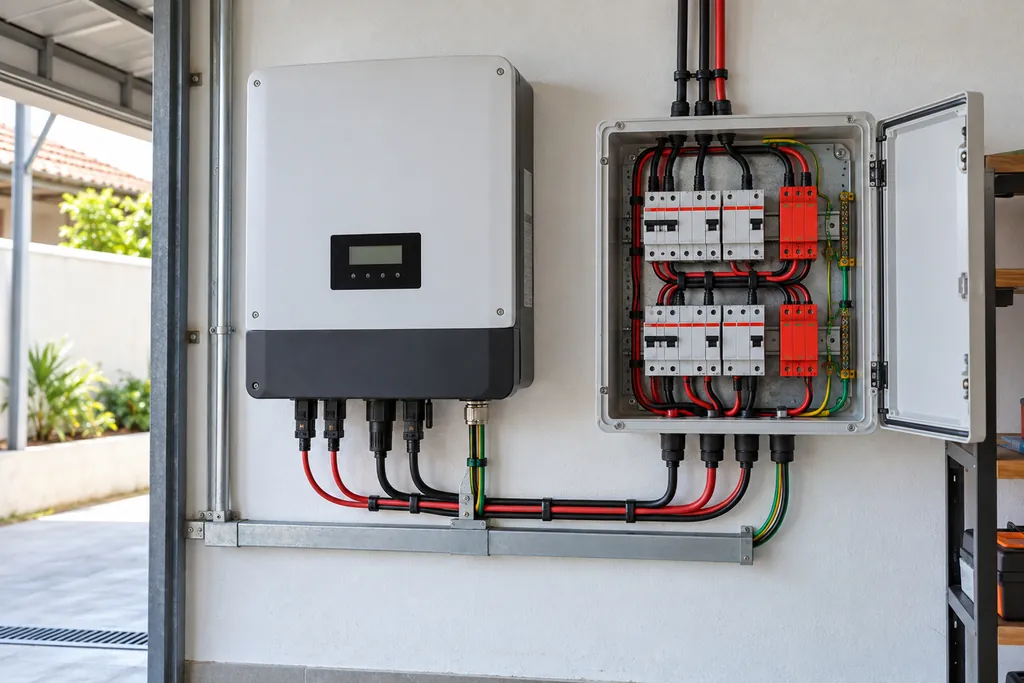
- Proteções elétricas (string box, DPS, disjuntores) e aterramento.
- Projeto, instalação e configuração do monitoramento.
- Homologação na concessionária e troca do medidor, quando for o caso. Na Bahia, veja como funciona a homologação na Coelba.
- Adequações do quadro ou do padrão de entrada, ou a informação clara de que ficam de fora e quanto custam.
O ponto da homologação merece atenção especial: o sistema só passa a compensar energia depois que a concessionária conclui o processo, e esse prazo não depende de você. Enquanto isso, a parcela já pode estar correndo. Entenda o tema em prazo de homologação na Coelba e, antes de fechar, pergunte como o contrato trata a carência nesse intervalo.
Onde procurar crédito e como comparar
Bancos, cooperativas de crédito e financeiras costumam oferecer linhas de crédito específicas para energia solar, e algumas empresas de instalação trabalham com parcerias de financiamento. As condições mudam de uma instituição para outra e mudam com o tempo, por isso não existe “a melhor linha” fixa: o que existe é a melhor proposta para o seu perfil, no dia.
O caminho prático para comparar:
- Peça o orçamento do sistema por escrito, com o valor total e os itens inclusos.
- Peça de duas a quatro simulações de financiamento, todas com o mesmo valor, o mesmo prazo e o mesmo valor de entrada.
- Coloque lado a lado o CET, a parcela, o total pago, os seguros e a carência.
- Rode a conta da seção anterior com cada uma: saldo mensal e custo total.
- Escolha a que fecha o mês e tem o menor custo total, e não a de menor parcela.
Desconfie de ofertas que escondem o CET, que cobram valores antes de liberar o crédito ou que prometem “parcela menor que a conta de luz” sem mostrar a conta. Para sistemas de empresas, o raciocínio é o mesmo; veja a página de energia solar comercial.
Financiar ou pagar à vista: como decidir
Pague à vista se o dinheiro está parado e rende menos do que o crédito custaria; financie se a parcela é coberta pela economia e o dinheiro tem um uso melhor. Entre os dois extremos, uma boa entrada reduz o valor financiado e, com ele, os juros pagos.
| Situação | Tende a compensar | Por quê |
|---|---|---|
| Tem o valor e ele está parado | À vista | Evita os juros e acelera o retorno. |
| Tem parte do valor | Entrada grande + financiar o resto | Reduz V e a parcela; economia cobre o saldo. |
| Não tem entrada | Financiar só se o saldo mensal não for negativo | Evita pagar do bolso todo mês. |
| Renda apertada ou instável | Esperar ou reduzir o sistema | Parcela fixa com renda variável é risco. |
Uma alternativa de meio-termo é começar por um sistema menor, que cobre parte do consumo e cabe melhor no financiamento. Para saber o tamanho certo, veja quantas placas solares preciso. E para saber se a conta fecha na sua região, leia energia solar vale a pena na Bahia.
Erros comuns ao financiar energia solar
Os erros mais caros não estão na taxa, e sim em comparar do jeito errado: olhar só a parcela, ignorar o CET e contar com uma economia maior do que a real. Evite estes:
- Escolher pelo menor valor de parcela e ignorar o total pago.
- Calcular a economia com a fatura inteira, esquecendo custo de disponibilidade e o Fio B.
- Assinar sem o CET e o demonstrativo de cálculo por escrito.
- Financiar um valor que não inclui instalação, homologação ou adequação do quadro.
- Não perguntar o que acontece com a parcela enquanto o sistema espera a homologação.
- Aceitar seguro ou serviço embutido sem saber que pode ser opcional.
Quando chamar um profissional
Chame um profissional antes de fechar o crédito, porque o valor financiado precisa vir de um orçamento fechado e de um sistema dimensionado para o seu consumo. Financiar um sistema grande demais, ou que deixa a parte elétrica de fora, é o jeito mais comum de a conta não fechar.
A LB dimensiona o sistema pelos seus 12 meses de consumo, avalia a parte elétrica da casa e envia o orçamento por escrito depois do diagnóstico, com o que está e o que não está incluso. Com esse documento em mãos, você faz as simulações de crédito com o valor certo. Veja como é a energia solar residencial da LB.
Perguntas frequentes
Vale a pena financiar energia solar?
Vale quando a parcela é igual ou menor do que a economia mensal na conta de luz e o custo total cabe no seu orçamento. Se a parcela é maior, você completa a diferença do bolso até o fim do contrato. Faça a conta de parcela menos economia com os seus números.
O que é o CET e por que olhar antes de financiar?
O CET (Custo Efetivo Total) reúne juros, tarifas, tributos, seguros e outras despesas da operação numa taxa anual. A instituição deve informá-lo antes da contratação, e ele permite comparar propostas de forma justa. Peça sempre o CET e o demonstrativo por escrito.
Quanto tempo leva para o sistema se pagar financiado?
Depende do valor financiado, do prazo e da economia real. Enquanto a parcela existe, a economia a cobre ou não; depois que ela termina, toda a economia passa a ser sua. Veja o payback e rode a conta com a sua fatura.
O que preciso conferir no contrato de financiamento?
Confira o CET, o prazo, o valor das parcelas, a carência, os seguros e tarifas embutidos, se a taxa é fixa ou variável, a amortização antecipada, a garantia exigida e a multa por atraso. Confirme também o que está incluso no valor financiado.
A parcela corre antes de o sistema começar a gerar economia?
Pode correr. Depois da instalação, o sistema só passa a compensar energia depois da homologação na concessionária. Pergunte como o contrato trata a carência nesse período, e veja o prazo de homologação na Coelba.
Eletricista profissional certificado pelo SENAI, com mais de 20 anos de experiência e especializado em elétrica voltada à automação residencial. Também atua como consultor de SEO. Conheça a LB e os fundadores ou veja o perfil profissional de Bruno.